(Wets-)wijzigingen HR 2027
Minimumjeugd uurloon stijgt
Het wettelijk minimumuurloon voor werknemers vanaf 21 jaar stijgt per 1 januari 2027 van € 14,99 naar € 15,29 bruto per uur. Dat is een verhoging van 2,05%.
Ook het minimumjeugdloon wordt per 1 januari 2027 verhoogd. De percentages voor jongeren van 16 tot en met 20 jaar zijn aangepast. Het kabinet wil hiermee het inkomen van jongeren verbeteren en de verschillen tussen de leeftijdscategorieën geleidelijker maken. De nieuwe minimumuurlonen zien er als volgt uit:
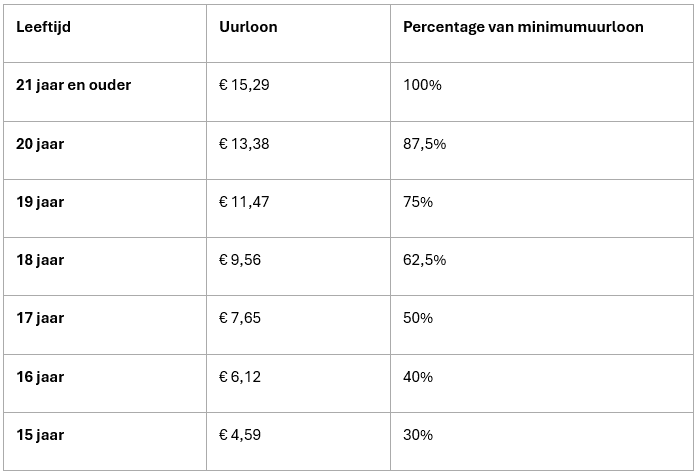
Vooral de verhoging voor jongeren van 16 en 20 jaar is aanzienlijk. Zo stijgt het percentage voor een 19-jarige van 60% naar 75% van het minimumloon voor volwassenen. Voor een 18-jarige gaat het percentage van 50% naar 62,5%. De nieuwe percentages gelden vanaf 1 januari 2027.
Voor werknemers die een beroepsbegeleidende leerweg (BBL) volgen, vervallen per 1 januari 2027 de afzonderlijke, lagere minimumjeugdlonen. BBL-studenten hebben dan recht op hetzelfde minimumuurloon als andere werknemers van hun leeftijd. Tot en met 2026 geldt voor deze groep nog een lager minimumuurloon.
Werkkostenregeling (WKR) 2027
Per 1 januari 2027 wordt de vrije ruimte binnen de werkkostenregeling verruimd. Over de eerste € 400.000 van de fiscale loonsom stijgt de vrije ruimte van 2,00% naar 2,16%. Over de fiscale loonsom boven € 400.000 blijft het percentage 1,18%. Hierdoor krijgen werkgevers iets meer ruimte om bijvoorbeeld kerstpakketten, personeelsactiviteiten en andere vergoedingen of verstrekkingen onbelast aan werknemers te geven. Bij overschrijding van de vrije ruimte blijft de werkgever 80% eindheffing verschuldigd.
Daarnaast is in het Belastingplan 2027 voorgesteld om de aparte vrijstelling voor korting op producten uit het eigen bedrijf te laten vervallen. Zo’n personeelskorting kan dan nog wel onbelast worden gegeven, maar moet in beginsel ten laste van de vrije ruimte worden gebracht. Dit onderdeel is op dit moment nog niet definitief.
Pseudo-eindheffing fossiele personenauto’s per 1 januari 2027
Vanaf 1 januari 2027 wordt een nieuwe pseudo-eindheffing ingevoerd. Dit is een extra belasting voor werkgevers die een benzine-, diesel-, lpg- of hybrideauto aan een werknemer ter beschikking stellen. De heffing geldt als de werknemer de auto ook privé gebruikt of ermee naar het werk rijdt. Een volledig elektrische auto voorkomt deze extra kosten. Voor eerder beschikbaar gestelde zakelijke auto’s geldt een overgangsregeling tot 2031.
De pseudo-eindheffing bedraagt 12% van de fiscale waarde van de auto en komt volledig voor rekening van de werkgever. De werkgever mag deze heffing niet doorberekenen aan de werknemer.
In deze regeling wordt woon-werkverkeer gezien als privégebruik. Een auto die uitsluitend zakelijk én voor woon-werkverkeer wordt gebruikt, kan hierdoor dus ook onder de pseudo-eindheffing vallen.
Wet loontransparantie
Naar verwachting treedt op 1 januari 2027 de Wet implementatie Richtlijn loontransparantie mannen en vrouwen in werking. De wet moet gelijke beloning voor gelijkwaardig werk bevorderen en verplicht werkgevers om transparanter te zijn over hun beloningsbeleid. Zo moeten sollicitanten vooraf informatie krijgen over het startsalaris of de salarisschaal, mag niet meer worden gevraagd naar het laatstverdiende salaris en moeten werkgevers beschikken over een objectief systeem voor functiewaardering en beloning. Werkgevers met meer dan 100 werknemers krijgen daarnaast rapportageverplichtingen over loonverschillen tussen mannen en vrouwen. Het wetsvoorstel moet nog definitief door de Eerste en Tweede Kamer worden goedgekeurd.
Voor meer informatie zie het bericht wet loontransparantie op de kennisbank De Wet Loontransparantie: wat betekent dit voor jou als werkgever? – FIERS Groep
Intreding wet WTTA
Per 1 januari 2027 treedt de Wet toelating terbeschikkingstelling van arbeidskrachten (Wtta) in werking. Deze wet introduceert een toelatingsstelsel voor bedrijven die personeel ter beschikking stellen, zoals uitzendbureaus en detacheerders. 2027 geldt als overgangsjaar. Gebruik dit jaar om de nodige voorbereidingen te treffen, zodat je vanaf 1 januari 2028 aan de nieuwe regels voldoet.
Voor werkgevers die personeel inhuren is vooral van belang dat zij vanaf 1 januari 2028 alleen nog personeel mogen inhuren van een uitlener die is toegelaten door de Nederlandse Autoriteit Uitleenmarkt (NAU), een ontheffing heeft of onder de overgangsregeling valt.
Vanaf 1 juli 2027 kun je in het openbare register van de NAU controleren wat de status van een uitlener is. Vanaf 1 januari 2028 gaat de Nederlandse Arbeidsinspectie daadwerkelijk handhaven. Ook de inlenende werkgever kan een boete krijgen wanneer personeel wordt ingehuurd via een uitlener die niet aan de voorwaarden voldoet. Voor meer informatie zie het bericht Wetgeving rondom ingehuurd personeel op de kennisbank Wetgeving rondom ingehuurd personeel – FIERS Groep
Wijziging expatregeling per 2027
De regeling is bedoeld voor werknemers die vanuit het buitenland naar Nederland komen en door hun verblijf hier extra kosten hebben, de zogenoemde extraterritoriale kosten. Als de werknemer aan de deskundigheidsvereiste en definitie van ingekomen werknemer voldoet, hoeft de werknemer deze kosten niet afzonderlijk aan te tonen. De werkgever kan gedurende maximaal 5 jaar een percentage van het loon belastingvrij vergoeden. In 2025 en 2026 bedraagt dit nog maximaal 30%. Vanaf 2027 wordt dit voor veel werknemers maximaal 27%.
Tot slot
Als je vragen hebt over bovenstaande onderwerpen, dan staan de collega’s van FIERS HR & Salaris graag voor je klaar, bel 0493-698900 of mail info@fiershrsalaris.nl gerust en wij helpen je verder.